Rychlá odpověď
Pojištění schopnosti splácet kryje obvykle smrt, invaliditu, pracovní neschopnost a nedobrovolnou ztrátu zaměstnání. Rozhoduje se ale ve výlukách a čekacích dobách, ne v reklamním letáku. Smysl dává hlavně u dlouhých úvěrů a domácností s jedním příjmem; u krátkého spotřebitelského úvěru bývá levnější mít vlastní rezervu. Když už na plnění dojde, hlídejte § 2798 občanského zákoníku: plnění je splatné do 15 dnů od skončení šetření a šetření nad tři měsíce vám pojišťovna musí zdůvodnit.
Klíčové body
- Plnění nedostanete vy, ale jde přímo na splátky úvěru — není to náhrada příjmu.
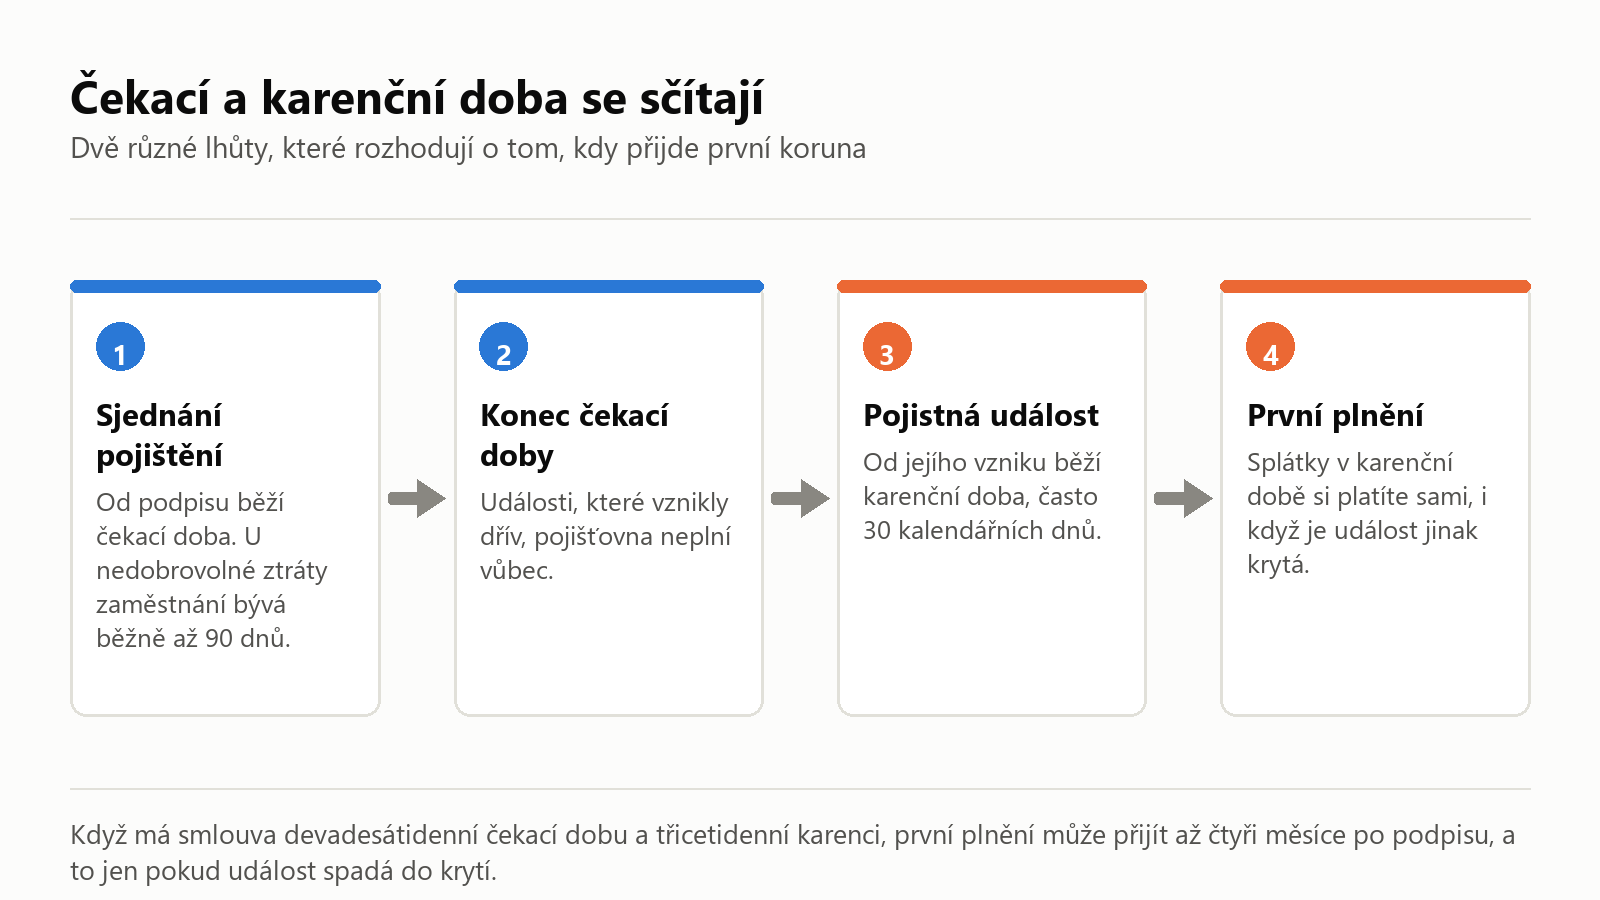
- Čekací doba běží od sjednání (u ztráty zaměstnání bývá až 90 dnů), karenční doba od vzniku události (často 30 dnů). Obojí se sčítá.
- Nejčastější důvod zamítnutí je onemocnění, které existovalo už před sjednáním pojištění.
- Ztráta zaměstnání musí být nedobrovolná — dohoda o rozvázání poměru je zpravidla mimo krytí.
- Je-li pojištění podmínkou získání úvěru za nabízených podmínek, patří pojistné do RPSN. Je-li dobrovolné, do RPSN se nezapočítá a nabídka vypadá levněji, než je.
- Pojištění lze vypovědět s osmidenní výpovědní dobou do dvou měsíců od uzavření smlouvy (§ 2805).
Aktualizováno: 10. 9. 2026 · Autor: Filip Zavadil
Pojištění schopnosti splácet se nabízí skoro ke každému úvěru a argument je vždycky stejný: „za pár stovek měsíčně budete mít klid.“ Někdy to je pravda a stojí to za to. Jindy platíte roky za něco, co vám ve chvíli, kdy to potřebujete, nezaplatí ani korunu — protože to bylo ve výlukách.
Rozdíl mezi těmi dvěma případy nepoznáte z letáku. Poznáte ho z pojistných podmínek, konkrétně ze dvou stránek, které skoro nikdo nečte. Pojďme si projít, kde přesně se to láme — a taky co dělat, když plnění nepřichází. Pojištění neprodáváme, takže tady nemáme co obhajovat.
Co si vlastně kupujete
Pod jedním názvem se skrývá balík několika samostatných pojištění. Obvykle jde o kombinaci těchto rizik:
- smrt — pojišťovna doplatí zůstatek úvěru nebo jeho část,
- invalidita — zpravidla až od určitého stupně, často jen třetího,
- pracovní neschopnost — pojišťovna platí splátky po dobu nemoci,
- nedobrovolná ztráta zaměstnání — pojišťovna platí splátky po dobu nezaměstnanosti.
Dvě věci, které bývají překvapením. Za prvé: plnění nedostanete vy, ale jde na splátky úvěru. Není to náhrada příjmu, kterou byste mohli použít na nájem nebo jídlo. Za druhé: u úvěrů sjednaných v bance jde často o skupinové pojištění, kde pojistníkem je banka a vy jste jen pojištěná osoba. Znamená to, že podmínky nevyjednáváte a měníte se jen tím, že do pojištění vstoupíte nebo z něj vystoupíte.
Čekací doba a karenční doba: dva různé pojmy
Tohle je nejčastější zdroj nedorozumění a stojí za to si to jednou provždy ujasnit.
| Pojem | Kdy běží | Co znamená v praxi |
|---|---|---|
| Čekací doba | od sjednání pojištění | Události, které vzniknou v této době, se neplní. U nedobrovolné ztráty zaměstnání bývá běžně až 90 dnů — když o práci přijdete dřív, pojišťovna neplatí nic. |
| Karenční doba | od vzniku pojistné události | Prvních několik splátek si platíte sami i tehdy, když je událost jinak krytá. Často jde o 30 kalendářních dnů. |
| Limit počtu splátek | po celou dobu pojištění | Kolik splátek pojišťovna nejvýš zaplatí za jednu událost a celkem. Bývá to výrazně méně, než kolik vám do konce úvěru zbývá. |
Ty dvě doby se sčítají. Když má vaše pojištění devadesátidenní čekací dobu a třicetidenní karenci, první koruna může přijít až čtyři měsíce po sjednání smlouvy — a to za předpokladu, že událost vůbec spadá do krytí.
Výluky: tady se to láme
Výluka je situace, kterou pojištění nekryje, i když na první pohled do jeho popisu zapadá. Typicky narazíte na tyhle:
- Nemoc, kterou jste měli už před sjednáním. Nejčastější důvod zamítnutí. Bývá to formulované jako „onemocnění, s nímž se pojištěný léčil nebo které bylo diagnostikováno v období před počátkem pojištění“ — a to období může být i několik let zpětně.
- Ztráta zaměstnání musí být nedobrovolná. Dohoda o rozvázání pracovního poměru, odchod ve zkušební době, výpověď z vaší strany nebo výpověď pro porušení povinností — to všechno je zpravidla mimo krytí. Paradoxně tak dohoda, kterou vám zaměstnavatel nabídne jako vstřícný krok, může vaše pojištění vyřadit.
- Typ pracovního poměru. Pojištění ztráty zaměstnání bývá dostupné jen lidem s pracovním poměrem na dobu neurčitou, často navíc s podmínkou nepřerušeného zaměstnání po nějakou dobu zpátky. Pro OSVČ platí úplně jiná pravidla, nebo tohle riziko pojistit nejde vůbec.
- Stupeň invalidity. Invalidita prvního nebo druhého stupně často krytá není, i když vás z výdělku vyřadí.
- Standardní výluky: rizikové sporty, události pod vlivem alkoholu a návykových látek, úmyslné sebepoškození, válečné události.
- Věkové hranice na vstupu i na konci pojištění — pojištění může skončit dřív než váš úvěr.
Nejde o to, že by výluky byly nefér. Bez nich by pojištění nešlo nabídnout za rozumnou cenu. Jde o to, abyste se před podpisem dozvěděli, jestli zrovna vy do některé z nich nespadáte — protože pak platíte za produkt, který ve vašem případě nemůže plnit.
Na dotazy při sjednání odpovídejte pravdivě
Tohle je druhá strana téže mince a má oporu přímo v zákoně. Občanský zákoník ukládá zájemci o pojištění pravdivě a úplně odpovědět na písemné dotazy pojistitele. Poruší-li to úmyslně nebo z nedbalosti, má pojistitel podle § 2808 právo od smlouvy odstoupit — musí ale prokázat, že by po pravdivém zodpovězení dotazů smlouvu neuzavřel.
Právo odstoupit zaniká, nevyužije-li ho pojistitel do dvou měsíců ode dne, kdy porušení zjistil nebo musel zjistit. Totéž právo mají i pojistníci, poruší-li svou informační povinnost pojistitel.
Praktický závěr: zamlčet léčenou nemoc ve zdravotním dotazníku není způsob, jak pojištění získat. Je to způsob, jak platit pojistné za smlouvu, ze které vás pojišťovna ve chvíli události vyváže. Když vám odpověď na dotaz brání pojištění získat, je to informace, ne překážka — znamená, že tenhle produkt vám nepomůže a peníze mají jít jinam.
Kolik to stojí a proč to nemusí být vidět na první pohled
Cena se obvykle počítá jako procento z měsíční splátky nebo z výše úvěru a promítne se vám přímo do splátky. Konkrétní sazbu najdete v sazebníku a v takzvaném informačním dokumentu o pojistném produktu — to je krátký standardizovaný přehled, který vám musí být předán ještě před sjednáním. Vyžádejte si ho, i když vám ho nikdo sám nenabídne.
Teď to důležité kolem RPSN. Zákon o spotřebitelském úvěru počítá do celkových nákladů úvěru i náklady na doplňkové služby — a pojištění je učebnicová doplňková služba. Rozhoduje jediná věc: jestli je jeho sjednání podmínkou pro získání úvěru za nabízených podmínek.
- Pojištění je podmínkou → pojistné patří do celkových nákladů a promítne se do RPSN. Poskytovatel to navíc musí uvést v reklamě i v trvale přístupných informacích.
- Pojištění je dobrovolné → do RPSN se nezapočítá. Nabídka pak na papíře vypadá levněji, než kolik doopravdy zaplatíte.
Druhý případ není trik ani nic nezákonného — je to prostě způsob, jakým se RPSN počítá. Ale znamená to, že dvě nabídky se stejným RPSN nemusí stát stejně. Když máte vybírat, porovnávejte celkovou částku, kterou zaplatíte za celou dobu úvěru, včetně pojistného. Kdyby vám někdo tvrdil, že pojištění je povinné, a přitom by ho nezahrnul do RPSN, je to důvod se ptát dál.
Kde přesně tenhle údaj ve smlouvě hledat a co dělat, když tam chybí, rozebíráme v článku Jak číst úvěrovou smlouvu. Pokud si nejste jistí, jak spolu úrok, RPSN a poplatky souvisí, máme k tomu samostatné texty o úroku a rozdílu mezi RPSN a úrokovou sazbou.
Kdy vás pojištění opravdu zachrání
Nechceme tady tvrdit, že je to zbytečný produkt. Je řada situací, kdy dává jednoznačný smysl:
- Dlouhý úvěr s vysokým zůstatkem. U hypotéky na dvacet let je riziko, že se během té doby něco stane, reálné.
- Jediný příjem v domácnosti. Když stojí splátka na jednom člověku a druhý je doma s dětmi, výpadek nemá co zachytit.
- Nemáte rezervu. Pojištění je horší než rezerva, ale výrazně lepší než nic.
- Riziko smrti u živitele rodiny. Tohle je ta část, která má nejlepší poměr ceny a užitku — a zároveň ta, o které se nejméně mluví. Pozůstalí s hypotékou a bez příjmu jsou skutečný scénář, ne teoretický. Souvisí to i s tím, jak se dědí dluhy.
Kdy je levnější mít vlastní rezervu
A stejně tak platí opak:
- krátký spotřebitelský úvěr na relativně malou částku, kde je pojistné vůči zůstatku dluhu neúměrně drahé,
- dvě stabilní příjmy v domácnosti, kde výpadek jednoho neznamená, že se přestane splácet,
- máte odloženou finanční rezervu na tři až šest měsíců výdajů,
- pracujete jako OSVČ nebo na dobu určitou a po přečtení podmínek zjistíte, že polovina rizik se vás stejně netýká.
Rezerva umí jednu věc, kterou pojištění neumí nikdy: použijete ji na cokoli — na splátku, na nájem, na opravu auta — a když se nic nestane, zůstane vám. Pojistné zaplacené za deset klidných let se nevrací.
Rozhodovací pomůcka, která funguje líp než jakákoli tabulka: spočítejte si pojistné za celou dobu úvěru a porovnejte ho se zůstatkem dluhu. Když vám vyjde, že za pojištění zaplatíte podstatnou část toho, co dlužíte, je odpověď zřejmá.
Když pojišťovna neplatí: lhůty, které platí pro ni
Tuhle část si přečtěte, i když zatím žádnou událost neřešíte. V okamžiku, kdy ji řešit budete, na hledání v zákoně nebude nálada.
Občanský zákoník v § 2798 stanoví tři věci:
- Není-li splatnost pojistného plnění ujednána, je splatné do patnácti dnů ode dne skončení šetření.
- Nelze-li šetření ukončit do tří měsíců ode dne oznámení, pojistitel musí oznamovateli sdělit, proč to nejde — a požádá-li o to oznamovatel, sdělí mu důvody v písemné formě.
- Na žádost poskytne pojistitel přiměřenou zálohu na pojistné plnění; to neplatí, je-li rozumný důvod poskytnutí zálohy odepřít.
A ještě odstavec 3, který se hodí znát: poruší-li pojistitel povinnost podle odstavce 2 z příčin na své straně, je v prodlení — a k opačnému ujednání se nepřihlíží. Nedá se to tedy vyloučit ve smluvních podmínkách.
Praktický postup je proto jednoduchý: oznamte událost písemně a den oznámení si poznamenejte. Od něj se počítají tři měsíce. Když do té doby nic nepřijde, napište si o zdůvodnění a o zálohu.
Vzor: žádost o zdůvodnění a zálohu
Věc: Pojistná událost č. [číslo] — žádost podle § 2798 odst. 2 občanského zákoníku
Dne [datum] jsem vám oznámil/a pojistnou událost č. [číslo] ze smlouvy č. [číslo smlouvy]. Od oznámení uplynuly více než tři měsíce a šetření dosud nebylo ukončeno.
V souladu s § 2798 odst. 2 zákona č. 89/2012 Sb., občanský zákoník, žádám o:
1) písemné sdělení důvodů, proč nelze šetření ukončit,
2) poskytnutí přiměřené zálohy na pojistné plnění.
Datum, jméno, datum narození, adresa, podpis
Když ani pak nic nepřijde, obraťte se na Českou národní banku, která nad pojišťovnami vykonává dohled. U sporů ze životního pojištění lze využít i bezplatné řízení u finančního arbitra — ověřte si, jestli vaše smlouva do jeho působnosti spadá.
Jak z pojištění ven
Zrušit pojištění jde a nemusí to být složité. Záleží na tom, jestli je vaše, nebo skupinové.
| Situace | Co můžete udělat | Lhůta |
|---|---|---|
| Vlastní pojistná smlouva, čerstvě sjednaná | Vypovědět podle § 2805 písm. a) | Do 2 měsíců od uzavření, výpovědní doba 8 dnů |
| Vlastní smlouva, běžné pojistné | Vypovědět ke konci pojistného období (§ 2807) | Doručit nejpozději 6 týdnů před koncem období |
| Po oznámení pojistné události | Vypovědět podle § 2805 písm. b); u životního pojištění to však nemůže udělat pojistitel | Do 3 měsíců od oznámení, výpovědní doba 1 měsíc |
| Převod pojistného kmene nebo přeměna pojistitele | Vypovědět podle § 2806 písm. b) | Do 1 měsíce od doručení oznámení, výpovědní doba 8 dnů |
| Skupinové pojištění k úvěru | Vystoupit podle podmínek banky | Podle smluvních podmínek |
Jedno upozornění, které stojí za dvě minuty telefonátu: bylo-li pojištění podmínkou nabízené úrokové sazby, může jeho zrušení sazbu změnit. Ověřte si to u poskytovatele dřív, než výpověď pošlete, a nechte si odpověď písemně.
Pět otázek, které položte před podpisem
- Jak dlouhá je čekací doba u ztráty zaměstnání a jak dlouhá u pracovní neschopnosti?
- Kolik dní trvá karence a kolik splátek pojišťovna maximálně zaplatí za jednu událost?
- Jak se posuzuje zdravotní stav před sjednáním a jak daleko zpětně?
- Vztahuje se pojištění na můj typ pracovního poměru — nebo na moje podnikání?
- O kolik přesně se zvedne splátka a je pojištění podmínkou pro nabízenou sazbu, nebo dobrovolné?
Nechte si dát pojistné podmínky a informační dokument před podpisem, ne až s balíkem papírů po něm. Přečíst si část o výlukách trvá dvacet minut. Zjistit po roce, že plnění nedostanete, trvá jedno odpoledne u telefonu a stojí to všechno pojistné, které jste do té doby zaplatili.
A když si nejste jistí, jestli se vám pojištění v konkrétní nabídce vyplatí, ozvěte se nám. Spočítat, kolik zaplatíte navíc a co za to dostanete, umíme i u produktu, který sami nenabízíme.
Časté dotazy k pojištění schopnosti splácet
Co pojištění schopnosti splácet kryje?
Obvykle kombinaci čtyř rizik: smrt, invaliditu (často až od třetího stupně), pracovní neschopnost a nedobrovolnou ztrátu zaměstnání. Plnění jde přímo na splátky úvěru, ne na váš účet.
Jaký je rozdíl mezi čekací a karenční dobou?
Čekací doba běží od sjednání pojištění a události, které v ní vzniknou, se neplní. Karenční doba běží až od vzniku pojistné události a znamená, že prvních několik splátek si platíte sami. Obě doby se sčítají.
Proč mi pojišťovna odmítla plnit?
Nejčastějším důvodem je výluka na onemocnění, které existovalo nebo bylo diagnostikováno před počátkem pojištění. Druhým bývá to, že ztráta zaměstnání nebyla nedobrovolná — třeba u dohody o rozvázání pracovního poměru.
Do kdy mi musí pojišťovna vyplatit plnění?
Není-li splatnost ujednána, je pojistné plnění podle § 2798 občanského zákoníku splatné do 15 dnů ode dne skončení šetření. Nelze-li šetření ukončit do tří měsíců od oznámení, musí vám pojistitel sdělit důvody a na žádost poskytnout přiměřenou zálohu.
Můžu žádat zálohu, když se šetření vleče?
Ano. Podle § 2798 odst. 2 poskytne pojistitel osobě uplatňující právo na plnění na její žádost přiměřenou zálohu, není-li rozumný důvod ji odepřít. Žádost podávejte písemně a odkažte se na den, kdy jste událost oznámili.
Co když jsem ve zdravotním dotazníku něco zamlčel?
Pojistitel má podle § 2808 právo od smlouvy odstoupit, prokáže-li, že by po pravdivém zodpovězení dotazů smlouvu neuzavřel. Toto právo mu ale zaniká, nevyužije-li ho do dvou měsíců ode dne, kdy porušení zjistil nebo musel zjistit.
Započítává se pojistné do RPSN?
Ano, pokud je sjednání pojištění podmínkou pro získání úvěru za nabízených podmínek. Pokud je pojištění dobrovolné, do RPSN se nezapočítává a celková cena úvěru je ve skutečnosti vyšší, než RPSN naznačuje.
Vyplatí se pojištění schopnosti splácet u hypotéky?
U dlouhého úvěru s vysokým zůstatkem a u domácnosti s jedním příjmem obvykle ano, zejména krytí rizika smrti. U krátkého spotřebitelského úvěru bývá výhodnější mít vlastní finanční rezervu.
Můžu pojištění k úvěru zrušit?
U vlastní pojistné smlouvy ano — například výpovědí s osmidenní výpovědní dobou do dvou měsíců od uzavření podle § 2805, nebo ke konci pojistného období, doručíte-li výpověď nejpozději šest týdnů předem. U skupinového pojištění k úvěru se vystupuje podle podmínek banky.
Změní se mi úrok, když pojištění zruším?
Může se to stát. Pokud bylo pojištění podmínkou pro nabízenou úrokovou sazbu, jeho zrušení může sazbu změnit. Ověřte si to u poskytovatele písemně dřív, než výpověď odešlete.
Konkrétní čekací doby, karence i výluky se u jednotlivých pojišťoven liší — uvedená čísla jsou typické hodnoty, ne pravidlo. Vždy rozhoduje smlouva a pojistné podmínky, které podepisujete. Ferpujcky.cz pojištění nezprostředkovává ani neprodává.
Související články
- Jak číst úvěrovou smlouvu: kde se schovávají náklady
- Finanční rezerva: jak si ji vytvořit a vyhnout se půjčkám
- RPSN vs. úroková sazba: jaký je rozdíl
- Spotřebitelský úvěr: vaše práva a ochrana
Zdroje
Pravidla pro celkové náklady úvěru a povinné informace vycházejí ze zákona č. 257/2016 Sb., o spotřebitelském úvěru (§ 91 a § 92). Splatnost pojistného plnění, lhůty při šetření, odstoupení a výpověď pojištění upravuje zákon č. 89/2012 Sb., občanský zákoník — § 2798, § 2805 až 2808. Úplné znění najdete v e-Sbírce. Dohled nad pojišťovnami vykonává Česká národní banka, spory ze životního pojištění může řešit finanční arbitr. Aktualizováno 10. 9. 2026.
Autor: Filip Zavadil
Filip Zavadil je specialista na finanční produkty se zaměřením na hypotéky, spotřebitelské úvěry, refinancování a oddlužení. Dlouhodobě sleduje český úvěrový trh, porovnává nabídky bank i nebankovních společností a věnuje se investicím do nemovitostí. Ve svých článcích vychází z aktuální legislativy a ověřených zdrojů a klade důraz na srozumitelná, prakticky použitelná doporučení.