Rychlá odpověď
Smlouva o spotřebitelském úvěru musí ze zákona obsahovat RPSN, celkovou částku k zaplacení i výši, počet a četnost splátek. Chybí-li některý z těchto tří údajů, nastupuje § 110: úvěr se úročí repo sazbou ČNB a k ujednáním o jiných platbách se nepřihlíží. Od smlouvy o spotřebitelském úvěru jiném než na bydlení lze navíc do 14 dnů odstoupit bez udání důvodu a bez sankce — a chybí-li povinné informace, lhůta neskončí dřív než 14 dnů poté, co je poskytovatel doplní.
Klíčové body
- Povinné náležitosti smlouvy určuje § 106 zákona o spotřebitelském úvěru.
- Chybí-li úroková sazba, RPSN nebo celková částka, úročí se úvěr podle § 110 repo sazbou ČNB a ostatní platby se nepočítají.
- Porovnávejte celkovou částku k zaplacení, ne měsíční splátku. Nižší splátka na delší dobu je skoro vždy dražší.
- Pojištění zdražuje splátku, ale do RPSN se počítá jen tehdy, je-li podmínkou získání úvěru za nabízených podmínek.
- Předčasně splatit můžete kdykoli. Věřitel má nárok jen na náhradu účelně vynaložených nákladů, ne na ušlý zisk.
- Čtrnáct dnů na odstoupení je poslední levná pojistka. Po nich se smlouva mění jen dohodou.
Aktualizováno: 10. 9. 2026 · Autor: Filip Zavadil
Úvěrovou smlouvu čte pozorně málokdo a je to pochopitelné: podepisuje se ve chvíli, kdy člověk peníze potřebuje, ne kdy má náladu na studium patnácti stran. Jenže právě těch patnáct stran rozhoduje o tom, kolik nakonec zaplatíte.
Nemusíte jí rozumět celé. Stačí vědět, na kterých sedmi místech se schovávají náklady, co si podle zákona můžete vynutit — a co se stane, když poskytovatel povinné údaje neuvede. Ta poslední věc je pro vás mimochodem výhodná.
Máte právo si smlouvu přečíst předem
Než se dostaneme k obsahu, jedna věta, která se hodí znát u přepážky. Podle § 105 odst. 2 poskytovatel nebo zprostředkovatel v dostatečném předstihu před uzavřením smlouvy předloží spotřebiteli návrh smluvních podmínek v podobě návrhu textu smlouvy. A podle § 105 odst. 1 vám neprodleně po uzavření předá jedno vyhotovení v listinné podobě nebo na jiném trvalém nosiči dat.
Takže ne, „to si přečtete až doma po podpisu“ není postup, se kterým byste se měli smířit. Návrh smlouvy si vyžádejte a odejděte si ho přečíst.
Co ve smlouvě musí být ze zákona
Zákon o spotřebitelském úvěru v § 106 vyjmenovává, co smlouva obsahovat musí. Seznam je dlouhý, tohle je jeho praktický výtah:
| Údaj | Písmeno § 106 odst. 1 | Proč vás zajímá |
|---|---|---|
| Celková výše úvěru a podmínky čerpání | c) | Kolik reálně dostanete na účet |
| Doba trvání úvěru | d) | Určuje splátku i celkovou cenu |
| Zápůjční úroková sazba a podmínky její změny | f) | Jestli je pevná, nebo se může měnit |
| RPSN a celková částka k zaplacení | g) | Jediná dvě čísla, kterými se dají nabídky porovnat |
| Výše, počet a četnost plateb | h) | Kolik a kdy platíte |
| Právo na odstoupení a podmínky jeho uplatnění | o), p) | Vaše čtrnáctidenní pojistka |
| Právo na předčasné splacení a náhrada nákladů | q) | Kolik stojí odejít dřív |
| Způsob ukončení smluvního vztahu | r) | Co dělat, když chcete ven |
| Možnost řešení sporu u finančního arbitra | s) | Bezplatná cesta při sporu |
| Označení orgánu dohledu | t) | Kam podat podnět |
Tohle si ověřte jako první. Když některá z těch informací ve smlouvě není, není to formalita — má to dva konkrétní důsledky, ke kterým se dostaneme.
Sedm míst, kde se schovávají náklady
1. RPSN, ne úroková sazba
Úroková sazba je jen jedna složka ceny. RPSN zahrnuje i poplatky a povinné doplňkové služby, a proto je jediné číslo, kterým se dají dvě nabídky porovnat. Rozdíl mezi nimi rozebíráme v článku RPSN vs. úroková sazba, samotný úrok pak v textu Co je to úrok.
2. Celková částka, kterou zaplatíte
Tohle je nejpoctivější číslo v celé smlouvě a zároveň to, které se v prodejním hovoru nikdy neřekne. Mluví se o splátce. Splátka je ale funkce doby, ne ceny.
Modelový příklad — čísla slouží jen k ukázce mechaniky. Úvěr 200 000 Kč se stejnou úrokovou sazbou, jen jinak dlouhý:
| Doba splácení | Měsíční splátka | Celkem zaplaceno | Přeplatek |
|---|---|---|---|
| 3 roky (36 splátek) | 6 400 Kč | 230 400 Kč | 30 400 Kč |
| 5 let (60 splátek) | 4 200 Kč | 252 000 Kč | 52 000 Kč |
| 8 let (96 splátek) | 2 900 Kč | 278 400 Kč | 78 400 Kč |
Splátka klesla o víc než polovinu a přeplatek se zdvojnásobil. Prodejní argument „snížíme vám splátku“ je proto vždycky současně argumentem „zaplatíte víc“. Není to samo o sobě špatně — delší doba může být rozumná, když potřebujete udržet měsíční rozpočet. Ale musíte vědět, co to stojí.
3. Poplatky za sjednání a za vedení
Jednorázový poplatek za poskytnutí, měsíční poplatek za vedení úvěrového účtu, poplatek za výpis, za změnu splátkového dne, za zaslání upomínky. Jednotlivě jsou to stovky, za celou dobu úvěru to bývají tisíce. V RPSN být mají — ale zkontrolujte si, jestli tam opravdu jsou, a hlavně co se stane, když poskytovatel sazebník během splácení změní.
4. Pojištění: povinné, nebo dobrovolné?
Tady je rozdíl, který stojí peníze. Je-li sjednání pojištění podmínkou pro získání úvěru za nabízených podmínek, patří pojistné do celkových nákladů a promítne se do RPSN. Je-li dobrovolné, do RPSN se nezapočítá — a nabídka pak na papíře vypadá levněji, než kolik doopravdy zaplatíte. Co pojištění kryje a kde jsou výluky, rozebíráme v článku o pojištění schopnosti splácet.
Kontrolní otázka do obchodu: „Dostanu tenhle úrok i bez pojištění?“ Odpověď vám řekne, do které kategorie nabídka patří — a jestli má být pojistné v RPSN.
5. Sankce, úroky z prodlení a smluvní pokuty
Nejméně čtená a nejdražší část smlouvy. Hledejte, co se stane po jednom zmeškaném dni: jaký je úrok z prodlení, kolik stojí upomínka, od kdy může poskytovatel zesplatnit celý úvěr. Zesplatnění je ta nejtvrdší sankce — z měsíční splátky se rázem stane celý zůstatek splatný najednou.
U smluvních pokut si pamatujte jednu věc do zálohy: podle § 2051 občanského zákoníku může soud nepřiměřeně vysokou smluvní pokutu na návrh dlužníka snížit s přihlédnutím k hodnotě a významu zajišťované povinnosti. Není to automatické, návrh musíte podat.
Pozor i na rozhodčí doložku. U spotřebitelských úvěrů je dnes silně omezená, ale vidět ji ve smlouvě je důvod zpozornět.
6. Podmínky předčasného splacení
Zákon je v § 117 jednoznačný: spotřebitelský úvěr můžete zcela nebo zčásti splatit kdykoli a máte právo na snížení celkových nákladů o úrok a další náklady za dobu, o kterou se splácení zkrátí. Věřitel má nárok na náhradu účelně vynaložených nákladů — ne na ušlý zisk.
Odstavec 3 navíc vyjmenovává situace, kdy věřitel nesmí požadovat ani tu náhradu. Patří mezi ně předčasné splacení z plnění z pojištění určeného k zajištění splacení úvěru, úvěr ve formě možnosti přečerpání a splacení v období, pro které není stanovena pevná zápůjční úroková sazba.
Ve smlouvě si přesto přečtěte, jak si tuhle náhradu poskytovatel počítá a jestli si nevymínil oznamovací lhůty. Kolik to reálně dělá, rozebíráme v článku Předčasné splacení půjčky.
7. Zajištění
Poslední místo a to nejrizikovější. Ručitel, zástava nemovitosti nebo směnka mění povahu celého závazku — z „dlužím peníze“ se stává „můžu přijít o byt“. Podepsat nevyplněnou směnku je věc, kterou se nedá vzít zpět; jak funguje, popisujeme u směnky. Co na sebe bere ručitel, rozebíráme tady.
Kontrolní otázka: je zajištění úměrné částce? Zástava bytu u půjčky na sto tisíc úměrná není a je to jeden ze znaků, kterými se pozná podvodná nabídka.
Když ve smlouvě něco chybí, hraje to pro vás
Tohle je část, kterou v přehledech „na co si dát pozor“ nenajdete, a přitom je nejcennější. Zákon totiž na chybějící údaje reaguje sankcí vůči poskytovateli.
Podle § 110 odst. 1 platí: neobsahuje-li smlouva informaci o zápůjční úrokové sazbě, o RPSN nebo o celkové částce, kterou má spotřebitel zaplatit — nebo nebyla-li u některé z nich dodržena písemná forma, případně vám vyhotovení smlouvy nebylo poskytnuto v listinné podobě či na jiném trvalém nosiči dat — pak:
- zápůjční úrokovou sazbou je repo sazba uveřejněná Českou národní bankou platná v den uzavření smlouvy (nebyla-li sjednána sazba nižší),
- k ujednáním o jiných platbách sjednaných ve smlouvě se nepřihlíží.
Repo sazba ČNB je přitom řádově níž než sazba běžného spotřebitelského úvěru. Chybějící údaj tedy neznamená neplatnou smlouvu — znamená výrazně levnější úvěr.
Odstavec 2 řeší druhou variantu: je-li ve smlouvě uvedena úroková sazba nižší, než odpovídá uvedené celkové částce k zaplacení, snižuje se celková částka tak, aby uvedené sazbě odpovídala. Nesoulad mezi čísly ve smlouvě je tedy taky důvod se ozvat, ne to přejít.
Proto si smlouvu schovejte celou včetně příloh a sazebníku. Bez ní se na § 110 odvolávat nedá.
Čtrnáct dnů na odstoupení
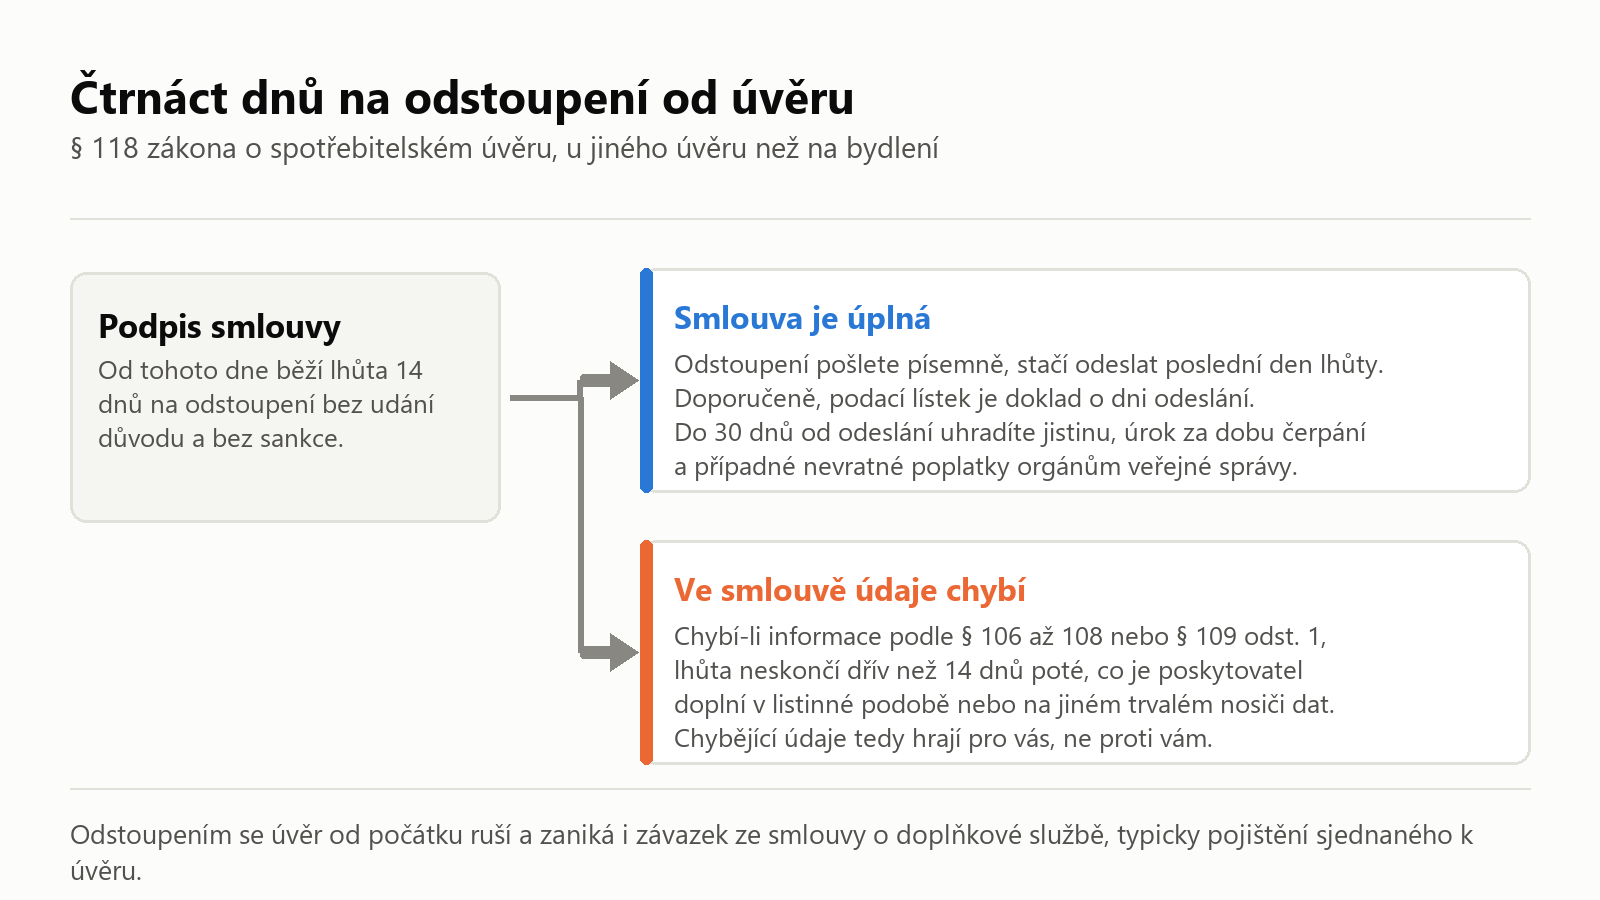
Od smlouvy o spotřebitelském úvěru jiném než na bydlení můžete podle § 118 odstoupit bez uvedení důvodu a bez jakékoli sankce ve lhůtě 14 dnů ode dne uzavření smlouvy. Nemusíte nic vysvětlovat.
A teď to, co se nikde nezdůrazňuje: neobsahuje-li smlouva informace podle § 106 až 108 nebo § 109 odst. 1, čtrnáctidenní lhůta neskončí dřív než 14 dnů poté, co vám je poskytovatel doplní v listinné podobě nebo na jiném trvalém nosiči dat. Chybějící údaje tedy nehrají proti vám, ale pro vás.
Formální pravidla jsou tři a všechna se dají splnit za odpoledne:
- Písemná forma, v souladu s informací o právu na odstoupení uvedenou ve smlouvě.
- Lhůta je zachována, je-li odstoupení odesláno nejpozději poslední den lhůty — poštou nebo na jiném trvalém nosiči dat. Nemusí do té doby dojít, stačí odeslat.
- Odstoupením se úvěr od počátku ruší a poskytovatel nemá právo požadovat žádné plnění kromě toho, co je uvedeno níž.
Co po odstoupení zaplatíte, vyjmenovává § 118 odst. 4 — bez zbytečného odkladu, nejpozději do 30 dnů ode dne odeslání odstoupení:
- jistinu poskytnutého úvěru,
- úrok ve výši, na kterou by poskytovateli vznikl nárok, za období ode dne čerpání do dne splacení jistiny,
- případné nevratné poplatky zaplacené poskytovatelem orgánům veřejné správy.
A ještě jedna věc, která se hodí: podle § 118 odst. 5 odstoupením od smlouvy o úvěru zaniká i závazek ze smlouvy o doplňkové službě, kterou k úvěru poskytuje poskytovatel nebo třetí osoba na základě smlouvy s ním. Typicky tedy pojištění sjednané k úvěru neřešíte zvlášť.
Vzor: odstoupení od smlouvy o úvěru
Věc: Odstoupení od smlouvy o spotřebitelském úvěru č. [číslo smlouvy]
Dne [datum uzavření] jsem s vámi uzavřel/a smlouvu o spotřebitelském úvěru č. [číslo smlouvy].
V souladu s § 118 zákona č. 257/2016 Sb., o spotřebitelském úvěru, od této smlouvy tímto odstupuji, a to ve lhůtě 14 dnů ode dne jejího uzavření, bez uvedení důvodu a bez sankce.
Žádám o sdělení částky odpovídající jistině, úroku za dobu čerpání a případným nevratným poplatkům podle § 118 odst. 4, a o číslo účtu pro její úhradu. Částku uhradím nejpozději do 30 dnů ode dne odeslání tohoto odstoupení.
Současně beru na vědomí, že odstoupením zaniká i závazek ze smlouvy o doplňkové službě sjednané k tomuto úvěru.
Datum, jméno, datum narození, adresa, podpis
Pošlete to doporučeně a schovejte si podací lístek. To je doklad o dni odeslání, na kterém celá lhůta stojí. Kopii pošlete i e-mailem.
Odstoupení je pořád nejlevnější způsob, jak se dostat ze smlouvy podepsané pod tlakem. Další práva shrnujeme v článku Spotřebitelský úvěr: vaše práva.
Kontrolní seznam na deset minut
Než podepíšete, projděte tohle. Pokud na kteroukoli otázku neznáte odpověď, ještě nepodepisujte.
- Jaká je celková částka, kterou zaplatím? Jedno číslo, konkrétně vyjádřené.
- Jaké je RPSN a odpovídá tomu, co bylo v nabídce?
- Je pojištění podmínkou úvěru, nebo dobrovolné?
- Kolik stojí jeden zmeškaný den a od kdy hrozí zesplatnění?
- Kolik zaplatím, když splatím dřív?
- Čím je úvěr zajištěný a je zajištění úměrné částce?
- Do kdy můžu odstoupit a jak?
Pokud vám někdo brání si smlouvu v klidu přečíst nebo tvrdí, že „nabídka platí jen dnes“, je to samo o sobě odpověď. Legální poskytovatel vám návrh smlouvy poskytne a počká — má to dokonce v § 105 uloženo.
Co dělat, když už jste podepsali
- Spočítejte si, kolik dnů uplynulo. Do čtrnácti dnů máte cestu ven bez sankce.
- Zkontrolujte, jestli smlouva obsahuje úrokovou sazbu, RPSN a celkovou částku. Chybí-li něco z toho, nastupuje § 110 a úvěr se úročí repo sazbou ČNB.
- Vyžádejte si chybějící dokumenty písemně. Prodlužuje vám to lhůtu na odstoupení a zároveň získáte doklad o tom, co jste dostali a kdy.
- Porovnejte RPSN ve smlouvě s tím, co bylo v nabídce. Rozdíl je důvod se ptát.
- Když je smlouva v pořádku, jen dražší, než jste čekali, řešte to předčasným splacením nebo refinancováním, ne dalším úvěrem navrch.
- Když se nedohodnete, spor ze spotřebitelského úvěru řeší bezplatně finanční arbitr a podnět k dohledu můžete dát České národní bance.
- Když si nejste jistí, co jste podepsali, ozvěte se nám a projdeme to s vámi. I když z toho žádná půjčka nevzejde.
Časté dotazy k úvěrové smlouvě
Co musí obsahovat smlouva o spotřebitelském úvěru?
Podle § 106 zákona o spotřebitelském úvěru mimo jiné zápůjční úrokovou sazbu, roční procentní sazbu nákladů, celkovou částku, kterou máte zaplatit, a výši, počet i četnost jednotlivých plateb. Dále právo na odstoupení, právo na předčasné splacení, možnost řešení sporu u finančního arbitra a označení orgánu dohledu.
Co se stane, když ve smlouvě chybí RPSN?
Nastupuje § 110. Chybí-li ve smlouvě informace o zápůjční úrokové sazbě, o RPSN nebo o celkové částce k zaplacení, platí, že zápůjční úrokovou sazbou je repo sazba ČNB platná v den uzavření smlouvy, a k ujednáním o jiných platbách se nepřihlíží. Pro spotřebitele to znamená výrazně levnější úvěr.
Můžu od úvěru odstoupit?
Od smlouvy o spotřebitelském úvěru jiném než na bydlení můžete odstoupit bez uvedení důvodu a bez sankce do 14 dnů od jejího uzavření. Pokud smlouva neobsahuje povinné informace, lhůta neskončí dřív než 14 dnů poté, co vám je poskytovatel doplní.
Co musím zaplatit, když odstoupím?
Podle § 118 odst. 4 jistinu, úrok za dobu ode dne čerpání do dne splacení jistiny a případné nevratné poplatky, které poskytovatel zaplatil orgánům veřejné správy. A to nejpozději do 30 dnů ode dne odeslání odstoupení.
Musí odstoupení do 14 dnů poskytovateli dojít?
Ne, stačí ho odeslat. Lhůta je podle § 118 odst. 2 zachována, je-li odstoupení odesláno nejpozději poslední den lhůty poštou nebo na jiném trvalém nosiči dat. Proto se vyplatí schovat podací lístek.
Zanikne odstoupením i pojištění sjednané k úvěru?
Ano. Podle § 118 odst. 5 odstoupením od smlouvy o úvěru zaniká i závazek ze smlouvy o doplňkové službě, kterou poskytuje poskytovatel nebo třetí osoba na základě smlouvy s ním.
Kolik stojí předčasné splacení?
Splatit můžete kdykoli a máte právo na snížení celkových nákladů o úrok a další náklady za zkrácenou dobu. Věřitel má nárok jen na náhradu účelně vynaložených nákladů. U některých situací, například při splacení z pojistného plnění nebo u možnosti přečerpání, nesmí požadovat ani tu.
Proč se mi liší RPSN od úrokové sazby?
Úroková sazba je jen jedna složka ceny. RPSN navíc zahrnuje poplatky a povinné doplňkové služby, takže vyjadřuje celkovou cenu úvěru. Porovnávat nabídky má smysl přes RPSN a celkovou zaplacenou částku.
Je pojištění k úvěru povinné?
Záleží na nabídce. Pokud je jeho sjednání podmínkou získání úvěru za nabízených podmínek, patří pojistné do RPSN. U dobrovolného pojištění se do RPSN nezapočítává, takže skutečná cena úvěru je vyšší, než RPSN naznačuje.
Můžu si smlouvu odnést domů a přečíst si ji předem?
Ano. Podle § 105 odst. 2 vám poskytovatel nebo zprostředkovatel musí v dostatečném předstihu před uzavřením smlouvy předložit návrh smluvních podmínek v podobě návrhu textu smlouvy. Tlak na okamžitý podpis je proto sám o sobě varovný signál.
Na co si dát pozor u zajištění úvěru?
Především na to, jestli je úměrné půjčené částce. Zástava nemovitosti u malé půjčky nedává věřiteli ekonomický smysl a bývá to varovný signál. Nikdy nepodepisujte nevyplněnou směnku.
Související články
- RPSN vs. úroková sazba: jaký je rozdíl
- Spotřebitelský úvěr: vaše práva a ochrana
- Předčasné splacení půjčky: kolik to stojí
- Pojištění schopnosti splácet: kdy dává smysl
Zdroje
Článek vychází ze zákona č. 257/2016 Sb., o spotřebitelském úvěru — zejména § 105 (poskytnutí smlouvy spotřebiteli), § 106 (náležitosti smlouvy), § 110 (důsledky porušení požadavků na formu a obsah), § 117 (předčasné splacení) a § 118 (odstoupení od smlouvy). Možnost soudní moderace smluvní pokuty vychází z § 2051 zákona č. 89/2012 Sb., občanský zákoník. Úplné znění najdete v e-Sbírce, přehled práv spotřebitele vede Česká národní banka. Aktualizováno 10. 9. 2026.
Autor: Filip Zavadil
Filip Zavadil je specialista na finanční produkty se zaměřením na hypotéky, spotřebitelské úvěry, refinancování a oddlužení. Dlouhodobě sleduje český úvěrový trh, porovnává nabídky bank i nebankovních společností a věnuje se investicím do nemovitostí. Ve svých článcích vychází z aktuální legislativy a ověřených zdrojů a klade důraz na srozumitelná, prakticky použitelná doporučení.