Rychlá odpověď
Odložená platba je bezúročná jen tehdy, když zaplatíte včas. Po datu splatnosti nastupují upomínky a poplatky, které u malé částky můžou dělat i čtvrtinu ceny zboží. Hlavní riziko není jeden nákup, ale pět odložených plateb s různými termíny naráz. Vrátíte-li zboží, odstoupení hlaste zvlášť e-shopu i poskytovateli odložené platby — splatnost sama od sebe nezmizí. Od 20. listopadu 2026 mají služby typu BNPL od třetí strany spadnout pod plnou působnost zákona o spotřebitelském úvěru.
Klíčové body
- Bezúročnost končí dnem splatnosti. Poplatek se počítá za úkon, ne z částky — proto je nejdražší malý nákup, na který jste zapomněli.
- U služeb „kup teď, zaplať později“ vám obvykle nepůjčuje obchodník, ale třetí firma.
- Při vrácení zboží běží dvě různé lhůty: 14 dnů na odstoupení (§ 1829) a 14 dnů na vrácení peněz (§ 1832). Splátku hlídejte i mezitím.
- Reportování odložených plateb do registrů dnes není jednotné, takže drobné závazky nikde vidět nejsou.
- Od 20. listopadu 2026 má přibýt posouzení úvěruschopnosti včetně registrů, předsmluvní formulář a RPSN v reklamě.
- Praktická obrana je jeden seznam všech odložených plateb na jednom místě a vlastní strop, kolik jich může běžet naráz.
Aktualizováno: 10. 9. 2026 · Autor: Filip Zavadil
Odložená platba je nejtišší forma dluhu, jakou dnes v Česku máme. Nikdo o ni nežádá, nikdo ji nepodepisuje u přepážky, v rozpočtu se neobjeví. Prostě zaškrtnete v košíku „zaplatit později“ a jedete dál.
Sama o sobě to není nic špatného — je to praktická věc, když si chcete zboží nejdřív vyzkoušet nebo vám do výplaty chybí pár dní. Problém začíná ve třech momentech: když zapomenete zaplatit, když zboží vrátíte, a když jich běží víc naráz. Projdeme všechny tři.
Tenhle článek je o odložených platbách u e-shopů a o splátkovém prodeji. Kreditní karta funguje jinak a její bezúročné období má vlastní pravidla — rozebíráme je v článku Kreditní karta vs. půjčka: co je výhodnější.
Jak odložená platba funguje
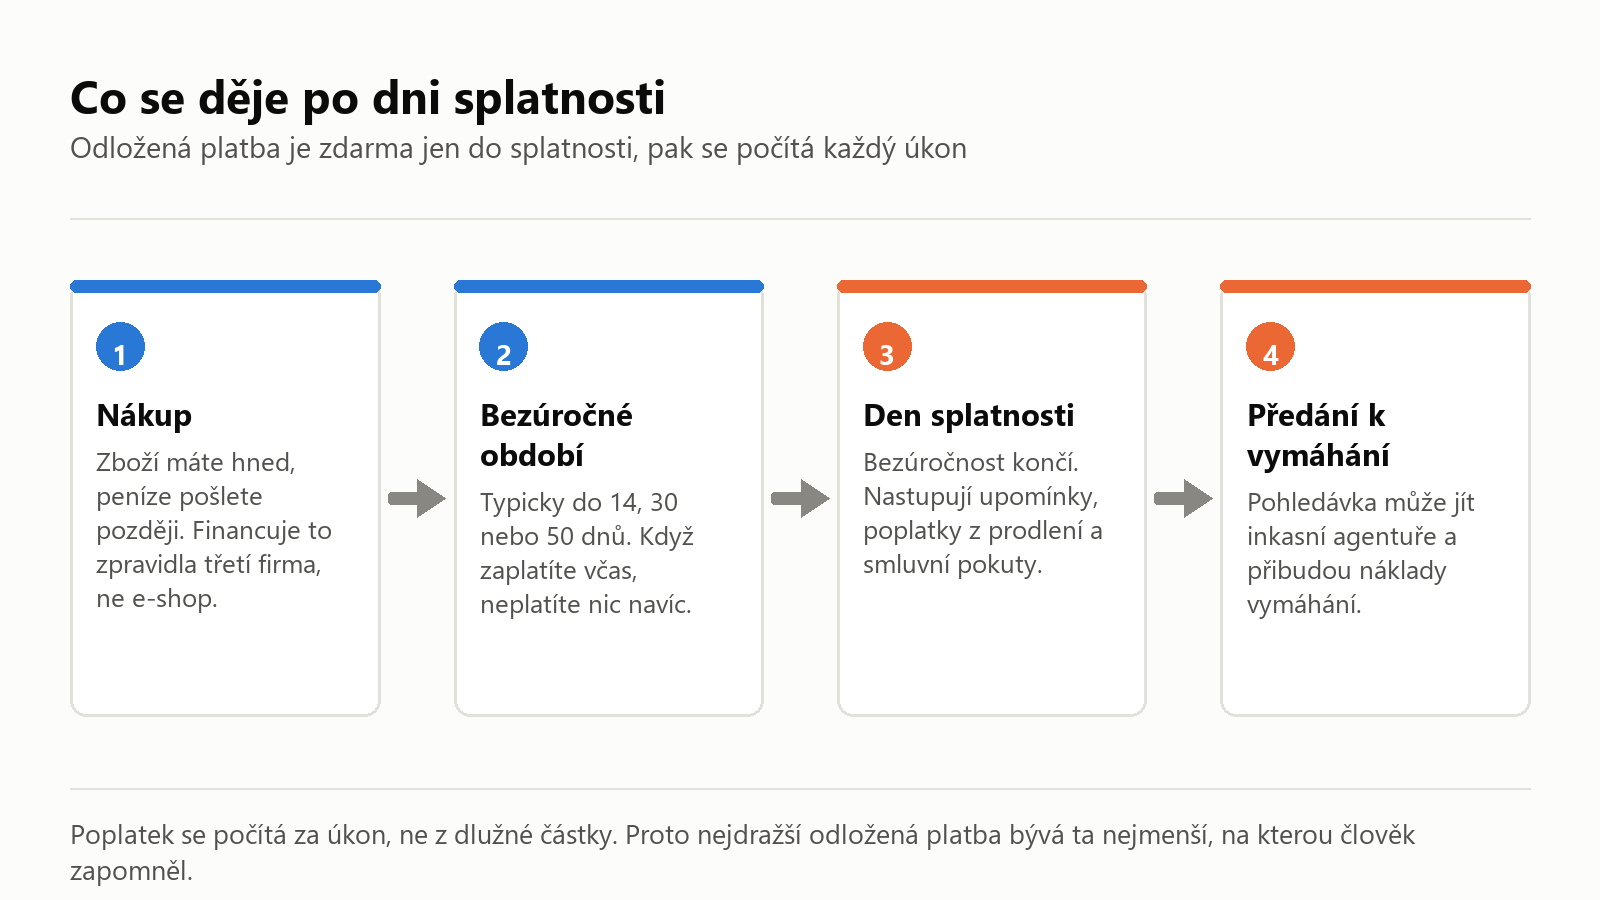
Princip je jednoduchý. Nakoupíte, zboží vám dorazí, a peníze zaplatíte až za nějakou dobu — typicky do 14, 30 nebo 50 dnů, u některých služeb i déle. Když zaplatíte včas, neplatíte nic navíc.
Klíčové je, kdo vám to financuje. U služeb typu „kup teď, zaplať později“ (v angličtině *buy now, pay later*, zkratkou BNPL) obvykle neplatí obchodník, ale třetí firma. Ta obchodníkovi pošle peníze hned a pak je chce po vás. Mezi nejznámější v Česku patří Twisto, Skip Pay a PlatímPak.
Vedle toho existuje splátkový prodej přímo v e-shopu: cenu rozložíte do několika měsíčních splátek, u akcí označených „0 %“ bez navýšení. Ekonomicky je to jiná věc — obchodník tím platí za to, že u něj nakoupíte dražší zboží, než byste jinak koupili.
Nulový úrok tedy neznamená, že to nikoho nic nestojí. Znamená, že to platí obchodník ze své marže — a že model počítá s tím, že část zákazníků nezaplatí včas.
Čtyři způsoby, jak zaplatit později, vedle sebe
| Odložená platba (BNPL) | Splátkový prodej | Kreditní karta | Kontokorent | |
|---|---|---|---|---|
| Kdo vám půjčuje | Třetí firma, ne e-shop | Úvěrová společnost přes e-shop | Vydavatel karty | Vaše banka |
| Kdy je to zdarma | Do dne splatnosti | U akcí „0 %“ po celou dobu | V bezúročném období | Nikdy — úročí se od prvního dne |
| Vázáno na | Konkrétní nákup | Konkrétní nákup | Úvěrový rámec | Váš běžný účet |
| Co bolí při prodlení | Poplatky za úkon, i u malé částky | Ztráta akce a doúčtování | Vysoký úrok od data nákupu | Vysoký úrok a snadné přehlédnutí |
| Vidí to banka u hypotéky | Zatím nejednotně, po 11/2026 ano | Zpravidla ano | Ano, i nevyčerpaný limit | Ano, i nevyčerpaný rámec |
Poslední řádek je ten, který lidi u hypotéky nejvíc překvapí: do posouzení se často započítává i limit, který jste nikdy nečerpali. Podrobněji o tom píšeme v článku Co dělat, když vám zamítnou půjčku.
Prodlení: tady je celý háček
Bezúročnost končí dnem splatnosti. Od té chvíle nastupují upomínky, poplatky z prodlení a případně smluvní pokuty podle podmínek konkrétní služby.
A tady se stane něco, co je z pohledu čísel dost brutální. Poplatek se počítá za úkon, ne z částky. Modelový příklad — konkrétní sazby si každá služba nastavuje sama, tohle je jen ukázka mechaniky:
| Co se stalo | Kolik to udělá | Kolik dlužíte celkem |
|---|---|---|
| Nákup s odloženou platbou | 800 Kč | 800 Kč |
| První upomínka po splatnosti | + 200 Kč | 1 000 Kč |
| Druhá upomínka | + 200 Kč | 1 200 Kč |
| Předání k vymáhání | + náklady vymáhání | výrazně víc než cena zboží |
Nejdražší odložená platba je ta nejmenší, na kterou jste zapomněli. U osmisetkorunového nákupu udělají dvě upomínky polovinu ceny zboží; u nákupu za deset tisíc by to byla pár procent. Sazba je stejná, dopad úplně jiný.
Když prodlení pokračuje, může být pohledávka postoupena inkasní agentuře a přibývají náklady na vymáhání. Co taková agentura smí a co už ne, rozebíráme v článku Inkasní agentura vs. exekutor.
Praktické doporučení je nudné, ale funguje: jakmile zjistíte, že jste zmeškali splatnost, zaplaťte hned. Nečekejte na další upomínku a nečekejte na výplatu. Když nemáte celou částku, ozvěte se sami a domluvte se — protistrana s vámi skoro vždycky mluvit bude, protože i pro ni je levnější dostat peníze než vymáhat.
Vrátili jste zboží, ale splatnost běží dál
Tohle je situace, na kterou se v podmínkách nikdo neptá, dokud ji nezažije. Koupili jste boty na odloženou platbu, nesedly, poslali jste je zpět — a za týden přijde upomínka.
Důvod je jednoduchý: kupní smlouva s e-shopem a odložená platba u třetí firmy jsou dva různé vztahy. Vrácení zboží řeší jeden z nich, splatnost ten druhý. Že o sobě navzájem vědí, není samozřejmost.
Občanský zákoník k tomu dává tři lhůty, které se hodí znát:
- Odstoupit od smlouvy uzavřené přes internet můžete do 14 dnů (§ 1829); u kupní smlouvy běží lhůta ode dne převzetí zboží. Nebyli-li jste o tomto právu řádně poučeni, máte na odstoupení rok a 14 dnů.
- Zboží odešlete bez zbytečného odkladu, nejpozději do 14 dnů od odstoupení (§ 1831).
- Podnikatel vám vrátí peníze včetně nákladů na dodání do 14 dnů od odstoupení (§ 1832) — ale nemusí dřív, než mu zboží předáte nebo prokážete, že jste ho odeslali.
Z toho plyne postup, který vás ochrání:
- Odstoupení pošlete písemně e-shopu a schovejte si potvrzení.
- Současně to oznamte poskytovateli odložené platby — ten o vrácení sám od sebe vědět nemusí.
- Schovejte si podací lístek nebo potvrzení dopravce. To je doklad, kterým prokazujete odeslání.
- Hlídejte datum splatnosti i mezitím. Dokud není vrácení vyřízené, formálně běží.
Vzor: oznámení poskytovateli odložené platby
Věc: Odstoupení od kupní smlouvy — objednávka č. [číslo], platba č. [číslo]
Dne [datum] jsem u obchodníka [název] uzavřel/a kupní smlouvu na zboží [popis], financovanou vaší odloženou platbou č. [číslo] se splatností [datum].
Dne [datum] jsem od kupní smlouvy v souladu s § 1829 zákona č. 89/2012 Sb., občanský zákoník, odstoupil/a a zboží jsem odeslal/a zpět dne [datum] (doklad o odeslání přikládám).
Žádám proto o pozastavení splatnosti uvedené platby do vyřízení vratky a o písemné potvrzení, že vůči mně z této platby neevidujete pohledávku po splatnosti.
Datum, jméno, adresa, podpis
Když už upomínka přišla a vy ji považujete za neoprávněnou, napište totéž a přiložte doklad o platbě nebo o odeslání zboží. Požádejte o vyčíslení po položkách — jistina, poplatky, z čeho se počítají. Neplaťte naslepo, ale ani situaci neignorujte; obojí se prodraží.
Objevují se odložené platby v registrech?
Poctivá odpověď zní: záleží na tom, kdo úvěr poskytuje, a jednotné to zatím není.
Poskytovatelé, kteří jsou bankou nebo nebankovní úvěrovou institucí zapojenou do bankovního a nebankovního registru, do nich reportovat mohou. Nezaplacená a předaná pohledávka se navíc může objevit v databázi neplatičů. Řada drobných odložených plateb ale dnes nikde vidět není — a právě proto vypadají tak neškodně.
Když si chcete ověřit, jak to vypadá zrovna u vás, vytáhněte si výpis; jak na to, popisujeme v článku Jak zjistit svůj záznam v registru dlužníků. Je to věc, kterou má smysl udělat před žádostí o hypotéku, ne po zamítnutí.
Co se má změnit od listopadu 2026
Tohle je nejdůležitější část článku, protože se týká i lidí, kteří o BNPL nikdy nepřemýšleli jako o úvěru.
Dnes většina těchhle služeb využívá výjimku v zákoně o spotřebitelském úvěru, která platí pro úvěry poskytnuté bez úroku a jakékoli jiné úplaty. Díky ní poskytovatel nemusí posuzovat vaši úvěruschopnost ani vám dávat rozsáhlou předsmluvní dokumentaci. Právě proto je zaškrtnutí v košíku otázkou několika sekund.
To se ale mění. Evropská směrnice o spotřebitelském úvěru z roku 2023 (v žargonu CCD2) výslovně říká, že modely „kup teď, zaplať později“ do regulace spotřebitelského úvěru patří — a členské státy ji mají uplatňovat od 20. listopadu 2026. Česká novela zákona o spotřebitelském úvěru, kterou Sněmovna schválila 23. dubna 2026, s tímhle datem počítá. Detaily se v závěru legislativního procesu ještě mohou posunout, ale termín i směr jsou dané evropským právem.
Mají se stát dvě věci: odložená platba se výslovně zařadí mezi formy spotřebitelského úvěru a BNPL poskytované třetí stranou (tedy někým jiným než samotným obchodníkem) spadne pod plnou působnost zákona. Prakticky to znamená:
- individuální posouzení vaší úvěruschopnosti — včetně příjmů, výdajů, závazků a nahlédnutí do úvěrových registrů,
- standardizovaný formulář s předsmluvními informacemi,
- povinnost uvádět v reklamě reprezentativní příklad včetně RPSN,
- jasně vymezené podmínky splácení, sankcí, odstoupení i předčasného splacení.
Výjimka má zůstat jen pro obchodníka, který odloženou platbu poskytuje sám a bezúplatně: u malých a středních podniků při splatnosti do 50 dnů, u velkých obchodníků prodávajících online jen do 14 dnů.
Součástí stejné novely je i strop na cenu spotřebitelského úvěru a zákaz reklamy, která naznačuje, že si půjčkou polepšíte — o tom píšeme v článku Jak poznat podvodnou nabídku půjčky. Odložených plateb se strop přímo netýká, protože jsou bezúročné; týká se ale toho, čím se lidé odložené platby často dorovnávají.
Co z toho plyne pro vás jako pro zákazníka? Za prvé, schvalování bude pomalejší a méně pohodlné. Za druhé, splatnosti se zkrátí — dnes běžných devadesát dnů u některých služeb skončí. A za třetí, což je nejpodstatnější: odložená platba se s velkou pravděpodobností stane údajem, který uvidí i vaše banka, až budete žádat o hypotéku. To, co dnes v žádném přehledu není, tam za čas bude.
Co s tím udělat už teď: doplaťte běžící odložené platby dřív, než budete žádat o větší úvěr, a zrušte účty u služeb, které nepoužíváte. Je to práce na jedno odpoledne a odpadá s ní nepříjemné překvapení u hypotéky.
Proč se z pěti drobností stane problém
Pět nákupů po 1 200 Kč není dluh šest tisíc. Je to pět různých termínů splatnosti ve čtyřech různých aplikacích, které si musíte pamatovat vedle nájmu, energií, obědů ve škole a pojistky na auto.
Každá jednotlivá položka je malá a působí neškodně, takže si ji nikam nezapisujete. Dohromady ale tvoří závazek, který vám v hlavě neexistuje jako jedno číslo. A pak přijde měsíc s nečekaným výdajem — rozbije se pračka, přijde vyúčtování energií — a vy se rozhodujete, co nezaplatíte. Rozhodujete se přitom podle toho, na co si zrovna vzpomenete, ne podle toho, co je nejdražší nechat ležet.
A ještě jeden efekt, o kterém se moc nemluví: odložená platba mění to, co si koupíte. Zboží za tři tisíce, které zaplatíte až za měsíc, prostě necítíte stejně jako tři tisíce, které dnes odejdou z účtu. To není slabost, to je běžná lidská psychologie a celý model na ní stojí.
Jak si to uhlídat: jeden přehled
Nepotřebujete aplikaci ani systém. Potřebujete jeden seznam na jednom místě — papír na lednici, poznámku v telefonu, tabulku. Sloupce stačí čtyři:
| Co jsem koupil | Komu platím | Kolik | Do kdy |
|---|---|---|---|
A pět pravidel, která to drží pohromadě:
- Zapisujte ve chvíli nákupu, ne na konci měsíce. Na konci měsíce si nevzpomenete.
- Připomínku si nastavte dva dny před splatností, ne v den splatnosti. V den splatnosti se vám to nehodí.
- Zaveďte si vlastní strop. Kolik odložených plateb může běžet naráz? Tři jsou hodně. Když se vám na seznamu objeví čtvrtá, další nákup počká.
- Kontrolní otázka před nákupem: kdybych to měl zaplatit dneska celé, koupil bych to? Když ne, odložená platba na tom nic nemění — jen vám dá měsíc navíc na to, abyste se toho báli.
- Neřešte odloženou platbu další půjčkou. Krátkodobá půjčka na zaplacení odložené platby je nejrychlejší cesta, jak se z drobnosti dostat do kolotoče; kdy taková půjčka smysl dává a kdy rozhodně ne, rozebíráme v článku o mikropůjčce do výplaty.
Když už se vám odložené platby a splátky nasčítaly do stavu, kdy je nezvládáte uhlídat, není to katastrofa — je to okamžik, kdy se to má sepsat na jeden papír a podívat se na to celé najednou. To je většinou celé řešení. A když si s tím nevíte rady, ozvěte se nám; projít to s vámi umíme i bez toho, aby z toho vzešla jakákoli půjčka.
Časté dotazy k odložené platbě a nákupu na splátky
Je odložená platba opravdu zdarma?
Ano, ale jen když zaplatíte do data splatnosti. Po něm nastupují upomínky a poplatky z prodlení podle podmínek konkrétní služby. Model počítá s tím, že část zákazníků včas nezaplatí.
Co se stane, když odloženou platbu nezaplatím včas?
Přijdou upomínky a poplatky z prodlení, případně smluvní pokuta. Protože se poplatek počítá za úkon a ne z částky, u malého nákupu může dělat i čtvrtinu ceny zboží. Při delším prodlení může být pohledávka předána inkasní agentuře.
Vrátil jsem zboží — musím odloženou platbu stejně zaplatit?
Odstoupení od kupní smlouvy hlaste písemně e-shopu i poskytovateli odložené platby a nechte si potvrzení. Do doby, než je vyřízeno, splatnost formálně běží dál. Podnikatel vám podle § 1832 vrátí peníze do čtrnácti dnů od odstoupení, ale nemusí dřív, než mu zboží předáte nebo prokážete, že jste ho odeslali.
Do kdy můžu od nákupu v e-shopu odstoupit?
Podle § 1829 do čtrnácti dnů; u kupní smlouvy běží lhůta ode dne převzetí zboží. Nebyl-li spotřebitel o tomto právu řádně poučen, může odstoupit do jednoho roku a čtrnácti dnů.
Objeví se odložená platba v registru dlužníků?
Záleží na poskytovateli a jednotné to zatím není. Poskytovatelé zapojení do bankovního a nebankovního registru do nich reportovat mohou, nezaplacená a předaná pohledávka se může objevit i v databázi neplatičů. Od listopadu 2026 se má nahlížení do registrů stát povinným.
Co se změní u odložených plateb od listopadu 2026?
Služby typu BNPL poskytované třetí stranou mají spadnout pod plnou působnost zákona o spotřebitelském úvěru. Přibude posouzení úvěruschopnosti včetně registrů, standardizovaný předsmluvní formulář a povinné uvádění RPSN v reklamě.
Ovlivní odložené platby moji hypotéku?
Dnes záleží na tom, jestli je poskytovatel reportuje. Po listopadu 2026 se odložená platba stane údajem, který banka při posuzování úvěruschopnosti uvidí. Před žádostí o hypotéku má proto smysl běžící odložené platby doplatit.
Jaký je rozdíl mezi odloženou platbou a kreditní kartou?
U odložené platby vám zpravidla financuje nákup třetí firma a splatnost je vázaná ke konkrétnímu nákupu. Kreditní karta je revolvingový úvěrový rámec s vlastními pravidly bezúročného období. Kreditním kartám se věnujeme v samostatném článku.
Kolik odložených plateb je moc?
Neexistuje zákonná hranice, ale praktické vodítko je jednoduché: kolik jich zvládnete uhlídat. Tři běžící naráz jsou hodně. Užitečnější než počet je mít je všechny sepsané na jednom místě i s daty splatnosti.
Můžu upomínku rozporovat?
Ano, pokud si myslíte, že je neoprávněná — třeba jste zaplatili včas nebo zboží vrátili. Napište to písemně, přiložte doklad o platbě nebo o odeslání zboží a požádejte o vyčíslení po položkách. Do vyřízení nic neplaťte naslepo, ale ani situaci neignorujte.
Podmínky, splatnosti a poplatky se u jednotlivých služeb liší — vždy rozhoduje smlouva, kterou uzavíráte. Údaje o chystané novele vycházejí ze stavu legislativního procesu k srpnu 2026.
Související články
- Kreditní karta vs. půjčka: co je výhodnější
- Mikropůjčka do výplaty: kdy ano a kdy ne
- Jak zjistit svůj záznam v registru dlužníků
- Inkasní agentura vs. exekutor: kdo co smí
Zdroje
Článek vychází ze zákona č. 257/2016 Sb., o spotřebitelském úvěru, z ustanovení o odstoupení od smlouvy uzavřené distančním způsobem v zákoně č. 89/2012 Sb., občanský zákoník (§ 1829, 1831 a 1832), ze směrnice Evropského parlamentu a Rady (EU) 2023/2225 o smlouvách o spotřebitelském úvěru, jejíž opatření členské státy uplatňují od 20. 11. 2026, a z novely zákona o spotřebitelském úvěru schválené Poslaneckou sněmovnou 23. 4. 2026. Aktualizováno 10. 9. 2026.
Autor: Filip Zavadil
Filip Zavadil je specialista na finanční produkty se zaměřením na hypotéky, spotřebitelské úvěry, refinancování a oddlužení. Dlouhodobě sleduje český úvěrový trh, porovnává nabídky bank i nebankovních společností a věnuje se investicím do nemovitostí. Ve svých článcích vychází z aktuální legislativy a ověřených zdrojů a klade důraz na srozumitelná, prakticky použitelná doporučení.