Rychlá odpověď
Inkasní agentura nemá žádné zvláštní pravomoci. Může volat, psát a navrhovat splátky — stejně jako kterýkoli jiný věřitel. Nesmí zabavovat majetek, vstupovat do bytu ani nařizovat srážky ze mzdy. To všechno smí jedině soudní exekutor, a to na základě pověření soudu. Dvě lhůty, které rozhodují o všem: tři roky obecné promlčení a 15 dnů na odpor proti platebnímu rozkazu.
Klíčové body
- Inkasní agentura jedná v pozici běžného věřitele. Jejími nástroji jsou telefon, dopis a e-mail.
- Zabavit majetek, obstavit účet nebo srazit část mzdy může jen soudní exekutor po nařízení výkonu rozhodnutí.
- Podpisem uznání dluhu nebo splátkového kalendáře může začít běžet nová desetiletá promlčecí lhůta. Nepodepisujte nic dřív, než víte, co podepisujete.
- Přijde-li platební rozkaz, máte 15 dnů na odpor. Podáním odporu se ruší a za jeho podání se neplatí soudní poplatek.
- Nepřiměřeně vysokou smluvní pokutu může soud na návrh dlužníka snížit.
Aktualizováno: 31. 8. 2026 · Autor: Filip Zavadil
Telefonát z vymáhací společnosti zní vždycky naléhavě. Padne slovo exekuce, zmíní se návštěva u vás doma a všechno má být hotové do zítřka. Ve většině případů přitom volá někdo, kdo nemá o nic víc pravomocí než soused.
Rozdíl mezi inkasní agenturou a exekutorem je zásadní a vyplatí se ho znát dřív, než takový hovor přijde. Stejně tak se vyplatí znát dvě lhůty a jeden podpis, který dokáže dluh oživit na dalších deset let.
Dvě úplně různé role
| Inkasní agentura | Soudní exekutor | |
|---|---|---|
| Odkud bere oprávnění | ze smlouvy s věřitelem, případně je sama věřitelem po postoupení pohledávky | z pověření soudu na základě vykonatelného rozhodnutí |
| Co smí | vyzývat k zaplacení, telefonovat, psát, nabídnout splátkový kalendář | obstavit účet, nařídit srážky ze mzdy, sepsat a prodat majetek, vstoupit do obydlí |
| Kdo na ni dohlíží | obecné předpisy na ochranu spotřebitele, dozor ČOI | Exekutorská komora ČR, Ministerstvo spravedlnosti a exekuční soud |
| Předchází tomu soud | ne | ano — bez vykonatelného titulu exekuce neexistuje |
Celé se to dá shrnout jednou větou: inkasní agentura vás může přesvědčovat, exekutor vás může donutit. Mezi tím leží soudní řízení, o kterém byste věděli.
Co inkasní agentura smí
- kontaktovat vás telefonicky, e-mailem, dopisem nebo SMS,
- vyzvat vás k úhradě a vyčíslit, kolik podle ní dlužíte,
- nabídnout vám splátkový kalendář nebo posečkání,
- uplatňovat náklady spojené s vymáháním v mezích, které připouští smlouva a zákon,
- podat za věřitele žalobu a nechat věc dojít k soudu.
To poslední je důležité: legální cesta, jak z dluhu udělat vymahatelnou povinnost, vede přes soud. Když vám někdo tvrdí, že „zítra přijede exekutor“, a přitom žádné soudní řízení neproběhlo, není to popis reality.
Co nesmí
- zabavit nebo označit jakýkoli majetek — ani nálepkou, ani soupisem,
- vstoupit do bytu, domu nebo na pozemek bez vašeho souhlasu,
- nařídit srážky ze mzdy nebo obstavit účet,
- vyhrožovat exekucí, kterou nemůže zařídit, trestním oznámením nebo fyzickou újmou,
- sdělovat informace o dluhu okolí — zaměstnavateli, sousedům, rodině,
- obtěžovat opakovanými hovory v nočních hodinách a bez konce,
- vydávat se za exekutora, soud nebo úřad.
Když k něčemu z toho dojde, přestává jít o vymáhání a začíná jít o protiprávní jednání. U výhrůžek násilím volejte policii; u zbytku si dělejte záznamy.
Past, o které se nemluví: uznání dluhu
Tohle je nejdražší podpis, jaký v celém procesu můžete udělat — a přitom vypadá vstřícně.
Občanský zákoník v § 639 stanoví: uzná-li dlužník svůj dluh, promlčí se právo za deset let ode dne, kdy k uznání došlo. Určí-li v uznání i dobu splnění, běží těch deset let od posledního dne určené doby. A podle § 641 platí desetiletá lhůta i pro jednotlivá dílčí plnění, pokud bylo plnění rozloženo na splátky.
Prakticky: pohledávka, které zbýval rok do promlčení, může být po vašem podpisu vymahatelná dalších deset let. A uznání dluhu bývá schované právě ve splátkovém kalendáři, který vám agentura sama nabídne jako vstřícný krok.
Neznamená to, že se splátky domlouvat nemají. Znamená to, že než něco podepíšete, musíte vědět, jestli dluh vůbec existuje a jestli není promlčený. Pořadí je: nejdřív ověřit, potom jednat. Ne naopak.
Je dluh promlčený?
Promlčení neznamená, že dluh zmizí. Znamená, že když u soudu namítnete promlčení, soud pohledávku nepřizná. Námitku musíte vznést sami — soud k ní nepřihlíží z úřední povinnosti.
| Situace | Promlčecí lhůta | Ustanovení |
|---|---|---|
| Obecná lhůta | 3 roky ode dne, kdy právo mohlo být uplatněno poprvé | § 629 odst. 1 |
| Nejzazší hranice u majetkových práv | 10 let ode dne, kdy právo dospělo | § 629 odst. 2 |
| Dlužník dluh uznal | 10 let ode dne uznání | § 639 |
| Právo přiznané rozhodnutím soudu či úřadu | 10 let ode dne, kdy mělo být plněno | § 640 |
| Plnění rozložené na splátky | 10 let od dospělosti každé dílčí splátky | § 641 |
Strany si mohou podle § 630 ujednat lhůtu kratší i delší, nejméně však jeden rok a nejdéle patnáct let — a je-li to ujednáno v neprospěch slabší strany, nepřihlíží se k tomu.
Kdy přesně vaše lhůta začala běžet, se určuje případ od případu. Když jde o starší dluh a částka není malá, je tohle přesně ta chvíle, kdy se hodina u advokáta zaplatí sama. Obecně se tématu věnujeme v článku o promlčení dluhu.
Než začnete platit, ověřte si komu a za co
Tenhle krok se přeskakuje nejčastěji — a přitom rozhoduje. Napište agentuře písemně, ne telefonicky, a vyžádejte si:
- kdo je aktuálním věřitelem a zda došlo k postoupení pohledávky,
- z čeho pohledávka vznikla — smlouva, faktura, datum,
- vyčíslení dluhu po položkách: jistina, úrok, úrok z prodlení, smluvní pokuta, náklady vymáhání,
- čím agentura své oprávnění doloží.
Dvě věci, kvůli kterým to stojí za tu půlhodinu. Za prvé, pohledávky se prodávají v balících a chyby v nich nejsou nic výjimečného — od špatné částky po dluh, který už byl zaplacen. Za druhé, dluh může být promlčený a to bez podkladů nepoznáte.
Vzor: co konkrétně napsat
Věc: Žádost o doložení pohledávky — vaše č. j. [číslo z dopisu]
Dne [datum] jsem od vás obdržel/a výzvu k úhradě částky [částka] Kč. Než k úhradě přistoupím, žádám o doložení následujícího:
1) kdo je současným věřitelem pohledávky a kdy a jak na něj byla postoupena,
2) z jakého právního titulu pohledávka vznikla (smlouva, faktura, datum vzniku),
3) vyčíslení dlužné částky po jednotlivých položkách — jistina, úrok, úrok z prodlení, smluvní pokuta, náklady spojené s vymáháním, a to včetně uvedení, o které smluvní ujednání se u každé položky opíráte,
4) doklad o vašem oprávnění pohledávku vymáhat.
Do doby doložení výše uvedeného považuji pohledávku za nedoloženou a nebudu na ni plnit. Nejde o odmítnutí komunikace; po doložení jsem připraven/a věc řešit.
Datum, jméno, adresa, podpis
Nepoužívejte v dopise formulaci, kterou by šlo vykládat jako uznání dluhu. Vyhněte se větám typu „svůj dluh uznávám, ale nemám na něj“. Píšete o „pohledávce, kterou uplatňujete“, ne o „svém dluhu“.
Komunikujte písemně i dál. Nejde o nedůvěru, ale o to, že z telefonátu nemáte nic — z e-mailu máte doklad o tom, co vám kdo tvrdil a kdy.
Náklady vymáhání: co se dá a co ne
Vyčíslení, které přijde, bývá výrazně vyšší než původní dluh. Projděte si položky jednu po druhé a ptejte se, na základě čeho jsou účtované. Poplatky, které nemají oporu ve smlouvě ani v zákoně, nejste povinni platit jen proto, že jsou napsané v dopise.
U smluvních pokut platí ještě jedna věc, kterou je dobré znát: podle § 2051 občanského zákoníku může soud nepřiměřeně vysokou smluvní pokutu na návrh dlužníka snížit s přihlédnutím k hodnotě a významu zajišťované povinnosti. Není to automatické — musíte to navrhnout.
U spotřebitelských smluv navíc platí, že nepřiměřená ujednání v neprospěch spotřebitele mohou být neplatná. Jde-li o spotřebitelský úvěr, spor můžete bezplatně řešit u finančního arbitra. Vaše práva shrnujeme v článku Spotřebitelský úvěr: vaše práva.
Když přijde platební rozkaz: máte 15 dnů
Tady se hraje o všechno a lhůta je krátká. Platební rozkaz vydá soud bez jednání, jen na základě žaloby — vy jste do té chvíle nemuseli o ničem vědět.
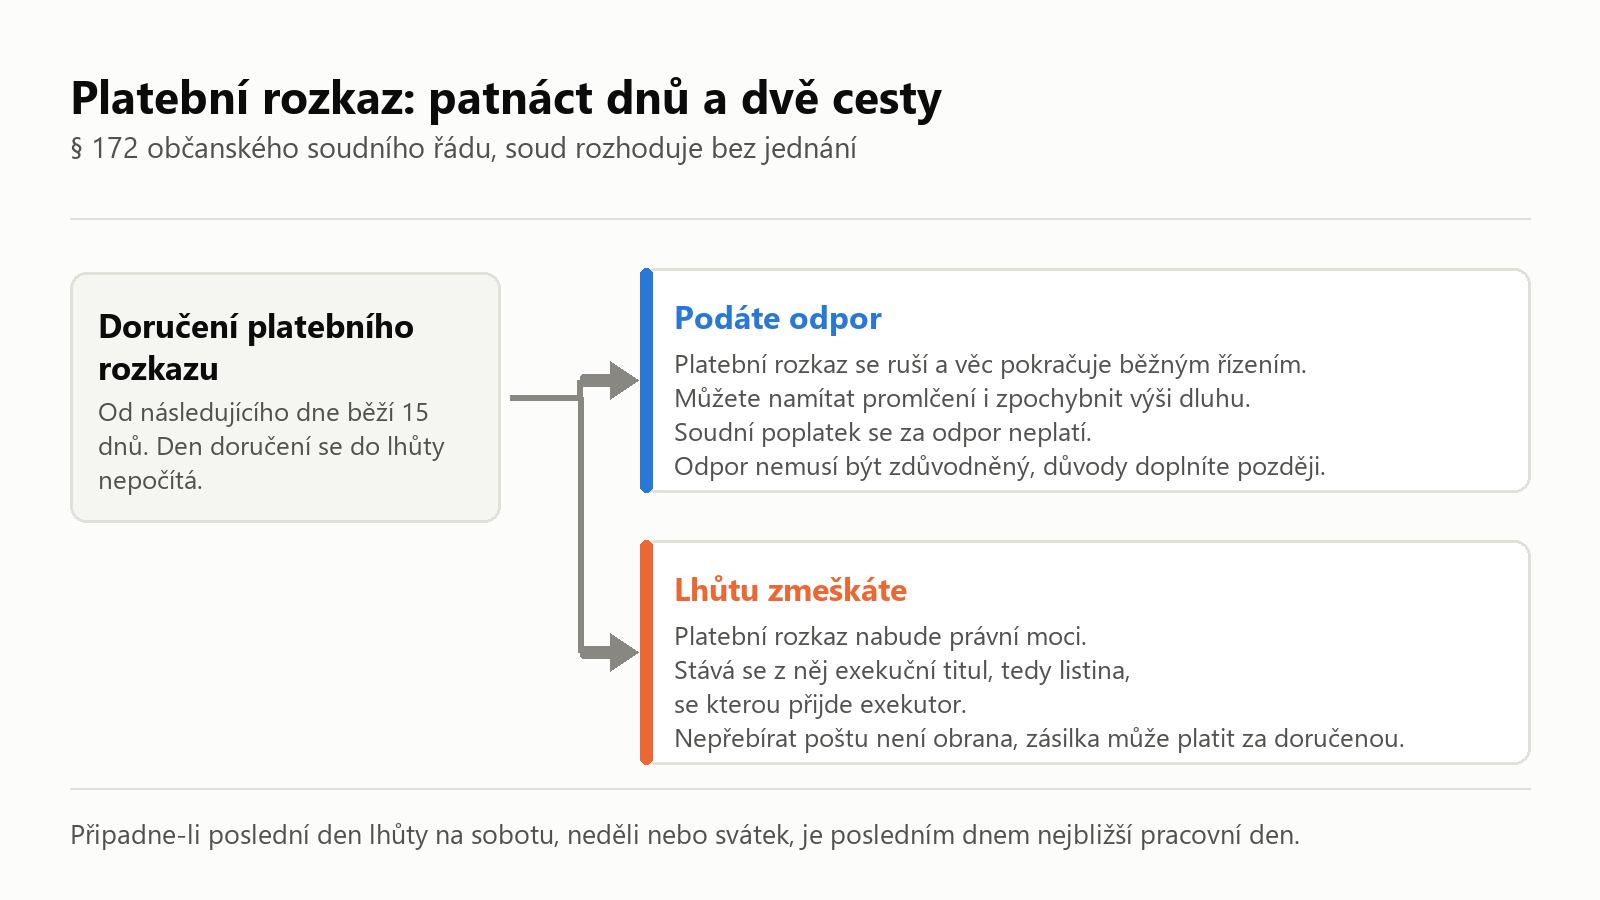
Podle § 172 občanského soudního řádu soud v platebním rozkazu uloží, abyste do 15 dnů od doručení buď zaplatili, nebo v téže lhůtě podali odpor u soudu, který ho vydal.
- Podáním odporu se platební rozkaz ruší a věc pokračuje běžným soudním řízením, kde můžete namítat promlčení i zpochybnit výši.
- Za podání odporu se neplatí soudní poplatek.
- Odpor nemusí být zdůvodněný, aby platební rozkaz zrušil. Zdůvodnění můžete doplnit později.
- Den doručení se do lhůty nepočítá. Připadne-li poslední den na sobotu, neděli nebo svátek, je posledním dnem nejbližší pracovní den.
- Když lhůtu zmeškáte, platební rozkaz nabude právní moci a stává se z něj exekuční titul — tedy přesně ta listina, se kterou pak přijde exekutor.
Nepřebírat poštu není obrana. Platební rozkaz se doručuje do vlastních rukou a nevyzvednutá zásilka může být za určitých podmínek považována za doručenou. Prohrát spor tím, že člověk nechodí na poštu, je nejsmutnější způsob, jak se dostat do exekuce.
Když už jde o exekutora
Exekutor jedná na základě pověření soudu a jeho pravomoci jsou reálné. To ale neznamená, že jste bez práv — zákon stanoví, kolik vám musí zůstat, a to platí i pro něj.
Kolik konkrétně, popisujeme v článcích o nezabavitelné částce, exekuci na plat a exekuci na účet. Obecný přehled najdete v textu Co je to exekuce.
Ověřit si, jestli proti vám exekuce vůbec běží, můžete v Centrální evidenci exekucí. Výpis je zpoplatněný, ale je to jistota — a jistota je přesně to, co v takové chvíli chybí.
Kam si stěžovat
- Česká obchodní inspekce — na nekalé a agresivní obchodní praktiky inkasní agentury. Stížnost podávejte písemně a doložte komunikaci.
- Exekutorská komora ČR a Ministerstvo spravedlnosti — na postup soudního exekutora.
- Finanční arbitr — bezplatně řeší spory ze spotřebitelského úvěru.
- Česká národní banka — podnět k dohledu, jde-li o poskytovatele spotřebitelského úvěru.
- Policie ČR — při výhrůžkách, vydávání se za úřední osobu nebo neoprávněném vniknutí.
- Úřad pro ochranu osobních údajů — pokud agentura sdělila informace o vašem dluhu třetím osobám.
Co udělat hned: postup podle situace
| Co vám přišlo | Kolik máte času | Co udělat |
|---|---|---|
| Telefonát nebo SMS | neomezeně | Nic neslibovat, požádat o písemné vyčíslení a ukončit hovor |
| Upomínka nebo výzva k úhradě | podle lhůty v dopise | Písemně si vyžádat doložení pohledávky, ověřit promlčení |
| Předžalobní výzva | zpravidla 7 dnů | Reagovat písemně; ignorování zvyšuje náklady řízení |
| Platební rozkaz | 15 dnů | Podat odpor u soudu, který ho vydal |
| Vyrozumění o zahájení exekuce | 30 dnů na dobrovolné plnění | Ověřit titul, zvážit návrh na zastavení, řešit nezabavitelnou částku |
A dvě pravidla, která platí ve všech řádcích té tabulky:
- Neignorovat. Ignorování je jediná cesta, jak se z výzvy spolehlivě stane exekuce — a v každém dalším kroku se dluh zdraží o náklady řízení.
- Nebrat na to další půjčku. Vymáhaný dluh se neřeší novým úvěrem; jak z toho ven, rozebíráme v článku Jak se dostat z dluhové pasti.
Pokud dluhů běží víc a přestáváte je zvládat, má smysl podívat se na to celé najednou — ať už přes konsolidaci, nebo přes oddlužení. A pokud si nejste jistí, co vám vlastně přišlo do schránky, ozvěte se nám; poradit, že řešením není další úvěr, umíme taky.
Časté dotazy k vymáhání dluhu
Může inkasní agentura zabavit majetek?
Ne. Inkasní agentura nemá žádné zvláštní pravomoci — může vás kontaktovat a vyzvat k úhradě, ale zabavit ani označit majetek nesmí. Sepsat a zpeněžit majetek může jedině soudní exekutor na základě pověření soudu.
Jaký je rozdíl mezi vymahačem a exekutorem?
Vymahač jedná ze smlouvy s věřitelem a jeho nástroje jsou telefon a dopis. Exekutor jedná z pověření soudu na základě vykonatelného rozhodnutí a smí obstavit účet, nařídit srážky ze mzdy i sepsat majetek.
Musí mi agentura doložit, že dluh existuje?
Máte právo se ptát a je rozumné to udělat písemně. Vyžádejte si, kdo je aktuálním věřitelem, z čeho pohledávka vznikla a vyčíslení po položkách. Pohledávky se prodávají v balících a chyby v nich nejsou výjimečné.
Za jak dlouho se dluh promlčí?
Obecná promlčecí lhůta je tři roky ode dne, kdy právo mohlo být uplatněno poprvé. U práva přiznaného rozhodnutím soudu nebo úřadu je to deset let. Promlčení ale musíte u soudu sami namítnout — soud k němu nepřihlíží z úřední povinnosti.
Můžu podepsat splátkový kalendář, i když je dluh starý?
Opatrně. Podle § 639 občanského zákoníku se uznáním dluhu promlčecí lhůta prodlužuje na deset let ode dne uznání, a uznání bývá součástí splátkového kalendáře. Nejdřív si ověřte, jestli dluh existuje a není promlčený, teprve pak jednejte o splátkách.
Co dělat, když přijde platební rozkaz?
Máte 15 dnů od doručení na to, abyste zaplatili nebo podali odpor u soudu, který platební rozkaz vydal. Podáním odporu se platební rozkaz ruší, nemusí být zdůvodněný a soudní poplatek se za něj neplatí. Po marném uplynutí lhůty se stává exekučním titulem.
Můžu se bránit vysoké smluvní pokutě?
Ano. Podle § 2051 občanského zákoníku může soud nepřiměřeně vysokou smluvní pokutu na návrh dlužníka snížit s přihlédnutím k hodnotě a významu zajišťované povinnosti. Není to automatické, návrh musíte podat.
Smí vymahač volat zaměstnavateli nebo rodině?
Ne. Sdělovat informace o vašem dluhu třetím osobám nesmí. Stejně tak nesmí vyhrožovat, obtěžovat opakovanými hovory bez konce ani se vydávat za exekutora či úřad. Sdělení dluhu okolí lze řešit i podnětem Úřadu pro ochranu osobních údajů.
Pomůže mi, když nebudu přebírat poštu?
Ne, naopak. Platební rozkaz i další soudní písemnosti se doručují do vlastních rukou a nevyzvednutá zásilka může být za určitých podmínek považována za doručenou. Nepřebíráním pošty se připravíte o lhůty, ve kterých se dá bránit.
Kam si stěžovat na postup inkasní agentury?
Na nekalé a agresivní obchodní praktiky se obracejte na Českou obchodní inspekci, ideálně písemně a s doloženou komunikací. Spory ze spotřebitelského úvěru řeší bezplatně finanční arbitr, na postup exekutora si stěžujete Exekutorské komoře a Ministerstvu spravedlnosti.
Související články
- Co je to exekuce a jak se jí mohu vyhnout
- Nezabavitelná částka 2026: kolik vám musí zůstat
- Promlčení dluhu: kdy už ho nemusíte platit
- Jak se dostat z dluhové pasti
Zdroje
Promlčecí lhůty, uznání dluhu a moderace smluvní pokuty vycházejí ze zákona č. 89/2012 Sb., občanský zákoník (§ 629, 630, 639, 640, 641 a 2051). Lhůta pro odpor proti platebnímu rozkazu vychází z § 172 zákona č. 99/1963 Sb., občanský soudní řád. Rozdělení pravomocí vychází ze zákona č. 120/2001 Sb., exekuční řád. Dozor nad obchodními praktikami vůči spotřebitelům vykonává Česká obchodní inspekce, spory ze spotřebitelského úvěru řeší finanční arbitr a na postup exekutora dohlíží Exekutorská komora ČR. Aktualizováno 31. 8. 2026.
Autor: Filip Zavadil
Filip Zavadil je specialista na finanční produkty se zaměřením na hypotéky, spotřebitelské úvěry, refinancování a oddlužení. Dlouhodobě sleduje český úvěrový trh, porovnává nabídky bank i nebankovních společností a věnuje se investicím do nemovitostí. Ve svých článcích vychází z aktuální legislativy a ověřených zdrojů a klade důraz na srozumitelná, prakticky použitelná doporučení.